O Vaste Amasserance analisa continuamente os fluxos de mercado e transforma o ruído estatístico em sinais acionáveis, com relatórios diários que documentam cada recomendação.
Nossos modelos de aprendizado de máquina processam volumes de dados de mercado além do que um trader pode rastrear manualmente: carteiras de pedidos, volumes, correlações entre ativos e histórico de volatilidade. Cada sinal gerado é acompanhado pelo seu nível de confiança e pelas suposições subjacentes.
O objetivo não é substituir o seu julgamento, mas alimentá-lo com informações estruturadas e verificáveis, testadas previamente em condições históricas por meio de backtesting.
Visualização simplificada destinada a ilustrar a estrutura do dashboard real.
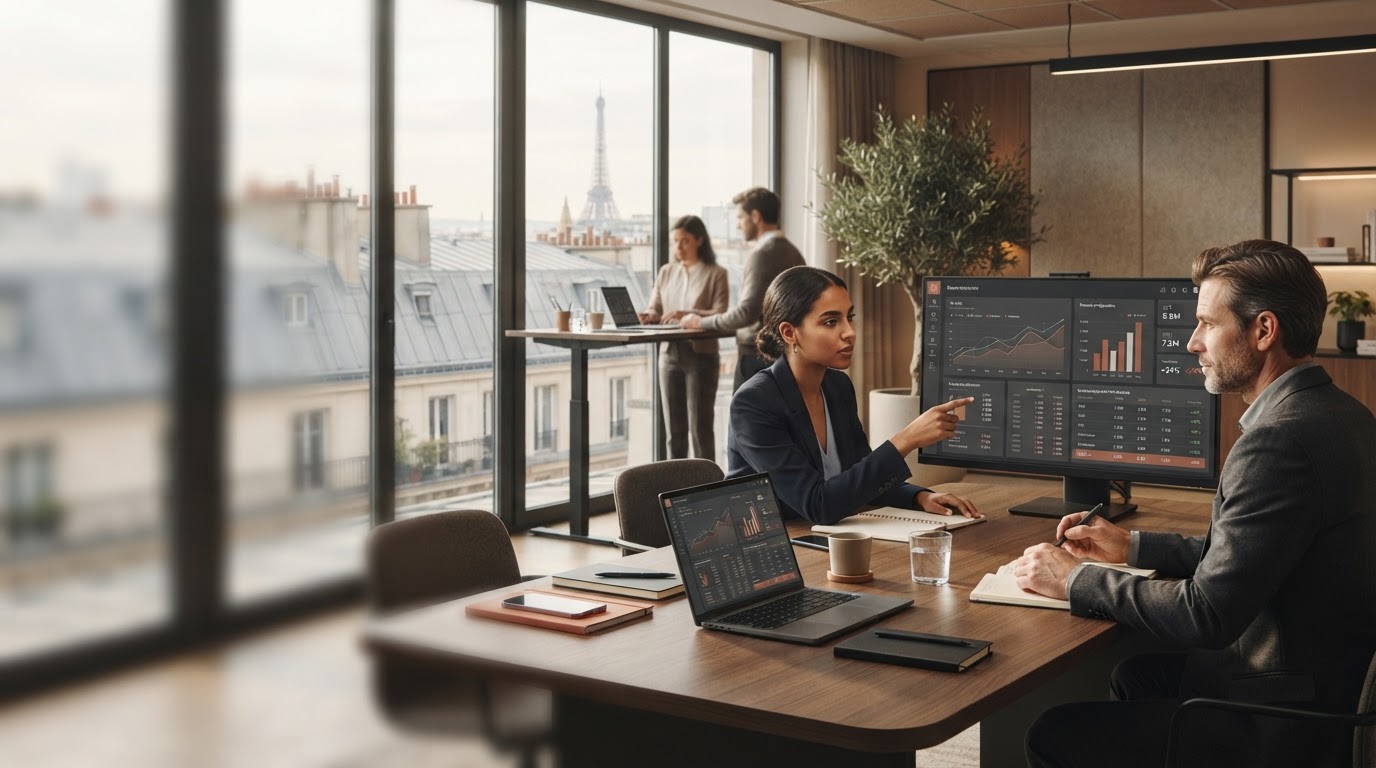
Cada sessão de mercado resulta num relatório detalhando os sinais emitidos, as posições sugeridas e o seu resultado real, inclusive quando o desempenho é negativo. A lacuna entre a previsão e a execução — incluindo derrapagens — é registrada para cada operação.
Os valores mostrados são um exemplo de formatação e não representam o desempenho real. O painel fornecido a cada usuário fornece dados específicos de sua conta.
Três componentes trabalham juntos para produzir recomendações utilizáveis sem expor o usuário a decisões automáticas não supervisionadas.
Os feeds de mercado são ingeridos e processados continuamente, com tempo de processamento medido em milissegundos para limitar o intervalo entre a detecção e a notificação.
Cada recomendação é ponderada por um cálculo de exposição e volatilidade, com limites de alerta configuráveis de acordo com a sua tolerância ao risco.
Os modelos são recalibrados com base nos resultados reais observados, e cada versão do modelo permanece comparável à anterior através de relatórios de backtesting arquivados.
O Vaste Amasserance foi projetado para traders que desejam entender como um sinal foi produzido, e não apenas recebê-lo. Cada atualização de modelo possui uma nota de lançamento explicando o que mudou e por quê.
Os dados de mercado utilizados provêm de fornecedores terceiros reconhecidos; nenhum dado comercial pessoal é compartilhado com entidades externas sem consentimento explícito.
A integração foi concebida para se adaptar às configurações existentes, em vez de impor uma mudança no ambiente comercial.
Conexão com as fontes de mercado que você já utiliza, com verificação da consistência dos fluxos antes de colocá-los em produção.
Os parâmetros são ajustados de acordo com o seu horizonte de negociação e seus instrumentos habituais e, em seguida, testados ao longo de um período representativo.
As primeiras semanas de uso são monitoradas de perto para ajustar os limites de alerta e a sensibilidade do mecanismo de risco.
Cada sinal está associado a uma pontuação de confiança calculada a partir do desempenho do modelo em backtesting e sua consistência com as condições atuais do mercado. Essa pontuação fica visível no relatório diário, junto às variáveis que influenciaram a recomendação.
Sim. Nenhum modelo de aprendizado de máquina garante um resultado futuro, e os relatórios de desempenho sempre incluem sinais que tiveram um resultado desfavorável. O histórico completo permanece visível, incluindo períodos de baixo desempenho.
Os dados de mercado e as definições de configuração são criptografados em trânsito e em repouso. O acesso aos painéis é individual e nenhum dado de posição é compartilhado entre contas de usuários.
Slippage refere-se à diferença entre o preço previsto pelo modelo no momento do sinal e o preço efetivamente observado durante a execução. Ele é medido e exibido a cada operação para que o usuário possa avaliar a real precisão do sistema, além da teoria.
Sim. O sistema produz recomendações documentadas; a execução final permanece uma decisão do usuário, seja manualmente ou por meio de uma regra de automação definida por você mesmo.
Antes de qualquer implementação, você pode revisar um painel de amostra completo e um relatório diário para avaliar se a metodologia se adapta à sua maneira de negociar.